钠离子电池硬碳负极:生物质与树脂基路线,到底差在哪?
一张BOM清单,看懂钠电负极材料的成本结构、技术路线和行业壁垒。
当钠离子电池从实验室走向产线,负极材料成了最先被"卡脖子"的环节。
硬碳,是目前唯一实现商业化的钠电负极材料。但"硬碳"两个字背后,藏着两条完全不同的技术路线:一条走生物质,用核桃壳、椰壳、竹材等农林废弃物做原料;另一条走树脂基,用酚醛树脂等人工合成材料做前驱。
两条路线的BOM(物料清单)有什么不同?成本差在哪?行业真正的壁垒又是什么?这篇文章把这些问题一次讲清楚。
01 硬碳负极:钠电池商业化的"第一道门槛"
先搞清楚一个基本问题:为什么钠离子电池要用硬碳,而不是锂电池常用的石墨?
答案很简单:钠离子的半径比锂离子大了约27%,石墨的层间距不够,钠离子很难嵌进去。硬碳的微观结构是"乱层堆叠"——碳层排列不规整,层间距更大,刚好能容纳钠离子的嵌入和脱出。
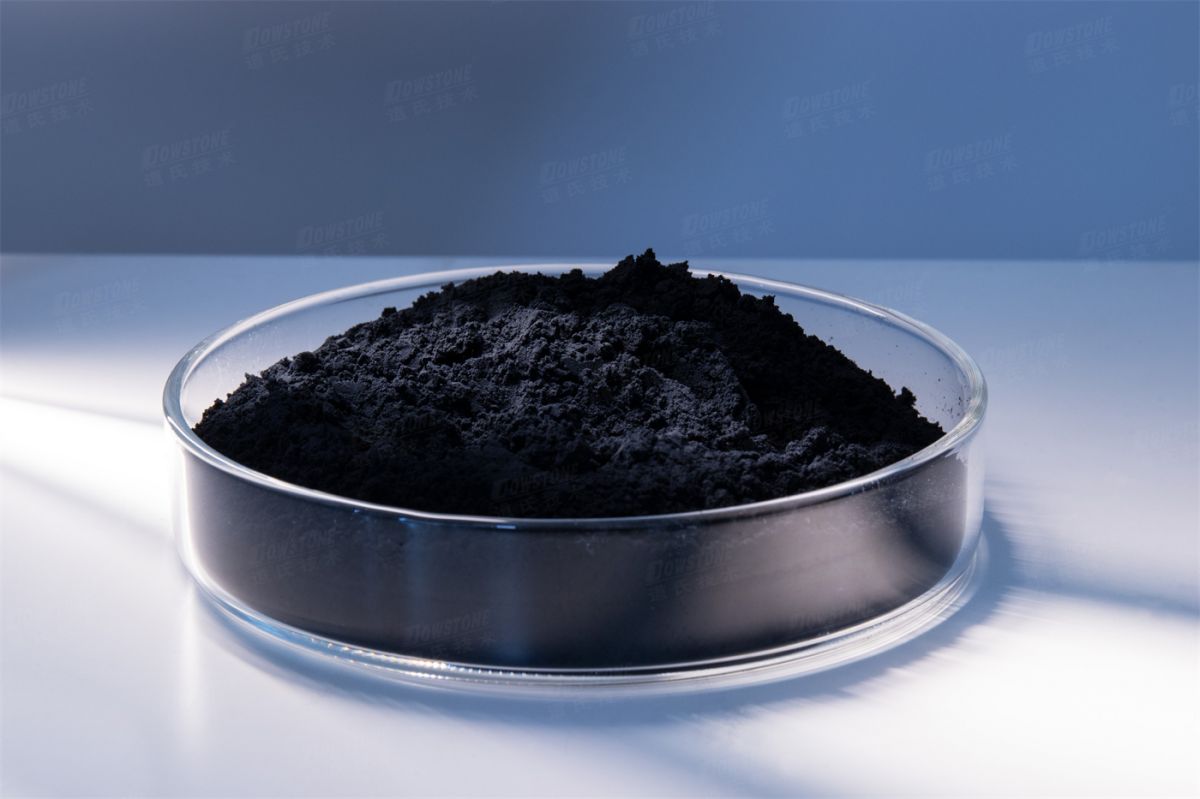
但硬碳不是随便烧出来的炭黑。它需要在高温(通常1000℃以上)惰性气氛下碳化,形成特定的孔结构和碳层排列,才能同时满足比容量、首次库伦效率和循环寿命的要求。
从行业数据看,2025年中国硬碳基钠电负极材料出货量约4797吨,占全球总出货量的94.3%。其中生物质基路线占比68.5%,树脂基占22.3%,沥青基占9.2%。主流产品平均首次库伦效率约85.2%,平均可逆比容量约308mAh/g。预计2026年国内硬碳负极市场规模将达到25.1亿元,同比增长约71.9%。
这些数字说明一件事:硬碳已经从实验室材料变成了规模化产业,但性能提升和成本下降的空间仍然很大。
02 生物质路线BOM全拆解:农林废弃物如何变成电池材料
生物质路线是目前的主流量产路线,核心逻辑是用低成本的农林废弃物做碳前驱,通过纯化、碳化、包覆等工艺达到电池级要求。
从原料到成品,生物质硬碳的BOM可以分成五大类:
一、碳前驱主料
这是决定材料基础性能的核心原料。
- 基础前驱:核桃壳、椰壳、竹材、木质素等。来源广泛、成本低,是万吨级量产的首选。
- 选配前驱:酚醛树脂、沥青,用于改性或共混,提升特定性能指标。
二、纯化处理化工料
生物质原料天然含有灰分和金属杂质,必须经过酸洗、碱洗和水洗才能达到电池级纯度。
- 酸类:盐酸、硫酸,用于去除金属离子和灰分。
- 碱类:氢氧化钠,用于活化造孔、调控孔结构。
- 介质:去离子水,用于反复洗涤至中性。
三、工艺辅助物料
- 保护气氛:高纯氮气或氩气,在高温碳化过程中隔绝空气,防止材料氧化。
- 研磨介质:氧化锆珠,用于将碳化后的块状材料研磨到目标粒度。
四、包覆改性物料
这是提升首次库伦效率的关键环节。
- 包覆碳源:沥青,在硬碳颗粒表面形成一层均匀碳膜,减少表面缺陷和不可逆反应。
- 掺杂助剂:部分高端产品会添加氮、磷等杂原子掺杂剂,优化储钠位点。
五、成品包装材料
- 铝箔真空防潮内袋(硬碳粉体极易吸潮)
- 纸桶或纸箱外装
- COA合格证、物料追溯标签
生物质路线的优势很明确:原料成本低、来源广、适合大规模量产。但短板同样突出——农林原料受产地、季节、品种影响大,批次成分不稳定,灰分和金属杂质管控难度高。这也是为什么同样叫"生物质硬碳",不同厂家的产品性能可以差出一个档次。
03 树脂基路线BOM:高端路线的成本与性能取舍
树脂基路线走的是另一条路:不用天然原料,而是用人工合成的酚醛树脂等高分子材料做前驱。
它的工艺路径更短:树脂溶解 → 聚合交联 → 干燥固化 → 高温碳化 → 后处理。因为原料是人工合成的,分子结构可控,杂质含量低,产品批次一致性天然更好。
树脂基硬碳的BOM构成
- 前驱主料:酚醛类合成树脂(核心成本项,价格远高于生物质原料)
- 工艺物料:溶剂(用于树脂溶解)、交联剂;碳化保护气、研磨介质与生物质路线通用
- 包装物料:同生物质硬碳
树脂基的优势在于:纯度高、首效高、结构可控、批次稳定。实验室中,树脂基硬碳的首次库伦效率可以做到90%以上,压实密度也更高。
但它的短板也很致命:原料成本高(酚醛树脂价格通常是生物质原料的数倍甚至十倍以上),残碳率一般(40%-60%),规模化降本难度大。这决定了树脂基硬碳目前主要面向高端储能、高倍率等对性能敏感、对成本不那么敏感的小批量场景,很难在大规模储能和低速动力市场与生物质路线正面竞争。
04 两条路线核心对比
①生物质硬碳 VS ②树脂基硬碳
对比维度
1、代表前驱
①核桃壳、椰壳、竹材、木质素
②酚醛树脂、PAN等合成聚合物
2、原料成本
①低(农林废弃物)
②高(化工合成材料)
3、残碳率
①较低(20%-40%,波动大)
②中等(40%-60%)
4、产品纯度
①灰分和金属杂质较高,需深度纯化
②纯度高,杂质少
5、批次一致性
①受原料产地季节影响,波动较大
②分子结构可控,一致性好
6、首次库伦效率
①主流83%-88%,优化后可达90%
②普遍88%-92%,上限更高
7、结构调控能力
①中等,依赖工艺参数
②强,可通过分子设计精准调控
8、规模化能力
①强,适合万吨级量产
②受限,成本难以下降
9、主要应用场景
①低速动力、工商业储能、电网储能
②高端储能、高倍率、特种电源
10、2025年市场占比
①占约68.5%
②占约22.3%
一句话总结:生物质路线赢在成本和规模,树脂基路线赢在性能和一致性。当前阶段,大规模量产看生物质,高端性能看树脂基。
05 行业核心壁垒:为什么硬碳不是"烧炭"那么简单
很多人第一次了解硬碳,会觉得不就是把原料放进炉子里烧吗?但真正做过量产的人都知道,硬碳的壁垒不在"能不能烧出来",而在"能不能稳定、低成本、大批量地烧出合格产品"。
壁垒一:前驱体批次波动控制
这是生物质路线最大的痛点。核桃壳今年和明年的成分不一样,云南产和广西产的灰分含量不一样,甚至同一批原料不同部位的木质素含量都有差异。这些差异会直接传导到最终产品的孔结构、比容量和首效上。
能把原料波动控制住的企业,要么锁定了稳定的农林原料供应链,要么开发了强大的原料均化和预处理工艺。这不是买一台设备就能解决的。
壁垒二:高温碳化工艺与温场控制
硬碳碳化通常需要1000℃-1600℃的高温,碳化温度、升温速率、保温时间、气氛流量,每一个参数都会影响最终的微观结构。更关键的是量产炉的温场均匀性——实验室小炉子温度偏差几度影响不大,但万吨级连续生产炉里,不同位置的温差可能造成整批产品性能分化。
这也是为什么"率先实现万吨级量产"本身就是一种壁垒:你只有跑过足够多的批次、处理过足够多的异常,才能把工艺窗口摸清楚。
壁垒三:纯化除杂与金属异物管控
电池级材料对金属杂质的要求极其严苛。铁、铜、锌等金属离子超标,会在电芯内部造成自放电、析锂,甚至引发安全风险。而硬碳粉体在生产、输送、包装过程中极易引入金属异物,也极易交叉污染和吸潮。
这意味着产线必须做严格的分区管理、非金属化输送、湿度控制和全流程金属检测。这些看似"辅助"的环节,恰恰是很多新进入者容易踩坑的地方。
壁垒四:包覆改性工艺
首次库伦效率偏低,是生物质硬碳长期面临的核心性能瓶颈。改善的主要手段是沥青包覆——在硬碳颗粒表面形成一层均匀、致密的碳膜,减少表面缺陷和不可逆反应。
但包覆说起来容易做起来难:沥青用量少了覆盖不全,多了又会堵塞孔道、降低比容量;包覆温度和时间不对,碳膜厚度不均匀。这套工艺参数的调试,需要大量的实验积累和电芯端验证反馈。
壁垒五:全流程品质体系与成本控制
硬碳不是实验室样品,而是要按吨卖、按批次追溯的工业产品。灰分、金属杂质、含水率、粒度分布、比表面积、首效、比容量、压实密度……每一项指标都要有稳定的检测能力和完整的批次追溯体系。
同时,在钠电整体成本仍高于磷酸铁锂的阶段,谁能在保证性能的前提下把制造成本压下来,谁才能拿到电芯厂的量产订单。
06 判断框架:如何看一家硬碳企业的真实竞争力
了解了BOM和壁垒,以后再看硬碳企业,可以用这五个维度做判断:
1. 原料控制力:是否锁定了稳定、低成本的前驱体供应链?生物质企业有没有自己的原料基地或长期协议?树脂基企业有没有成本可控的树脂来源?
2. 量产规模与良率:是百吨级中试还是万吨级量产?量产良率多少?有没有头部电芯厂的批量供货验证?
3. 核心性能指标:首次库伦效率、可逆比容量、压实密度、循环寿命,这四项是硬通货。注意看是"典型值"还是"最小值",是扣电数据还是全电芯数据。
4. 工艺专利与know-how:有没有包覆改性、纯化除杂、碳化工艺方面的核心专利?研发团队是否有长期的碳材料积累?
5. 成本结构:在同等性能下,制造成本是否有优势?BOM中原料、能耗、人工占比是否合理?
如果一家企业只有实验室数据、没有量产能力,或者量产了但性能指标波动大,那它的竞争力就要打一个问号。
写在最后
钠离子电池的商业化,不是某一个材料的突破,而是整条产业链的协同。硬碳负极作为其中技术门槛最高、成本占比最大的环节之一,正在经历从"能不能做"到"能不能稳定批量做"的关键阶段。
生物质路线用低成本打开了规模化的大门,树脂基路线用高性能守住了高端市场的天花板。两条路线不是非此即彼的替代关系,而是在不同应用场景中各有定位。
真正的行业赢家,大概率是那些既懂材料、又懂工艺、还能把成本控制做到极致的企业。毕竟,新能源材料的竞争,最终拼的不是谁的实验室数据更漂亮,而是谁能把合格产品按吨、按批次、按成本地交付到客户手里。