锂离子电池自商业化以来,负极材料长期以石墨为主导。石墨负极凭借成熟的产业链、优异的综合性能和低成本,占据了负极材料市场八成以上的份额。然而,石墨的理论比容量仅为372mAh/g,当前实际比容量已达360至365mAh/g,逼近理论上限,继续提升的空间不足5%。在新能源汽车续航竞赛、消费电子轻薄化需求和储能系统高能量密度的多重驱动下,负极材料的"天花板"效应日益凸显。硅基负极材料凭借高达4200mAh/g的理论比容量——接近石墨的十倍——被广泛认为是下一代锂电池负极的最有力竞争者。
一、硅碳负极的定义与核心挑战
(一)什么是硅碳负极材料
从材料形态上看,硅碳负极主要包括纳米硅碳复合材料、氧化亚硅(SiOx)碳复合材料和新型CVD多孔硅碳材料三类。三者在克容量、首效、膨胀率和成本等关键指标上各有优劣,代表了硅基负极技术演进的不同阶段。
(二)体积膨胀:硅负极的"阿喀琉斯之踵"
硅在锂嵌入与脱出过程中产生剧烈的体积膨胀,实验数据显示其膨胀幅度可超过300%,远高于碳基材料的变形范围。这种剧烈的体积变化使活性物质之间的接触关系逐渐松动,颗粒之间的导电通路遭到破坏,导致整个电极结构失稳——表现为极片粉化、脱落,循环寿命急剧衰减。结构失稳进一步引发一系列电化学性能下降问题:硅颗粒表面反复破裂导致固体电解质界面(SEI)膜持续再生,大量消耗电解液和活性锂,首效降低;电解液在硅表面不断分解,产气问题加剧;部分硅颗粒在反复膨胀收缩中彻底丧失电化学活性,容量快速衰减。这些问题长期限制了硅在实际电池中的大规模应用。
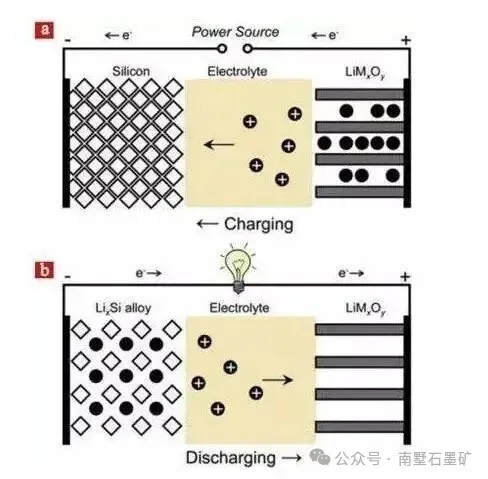
硅负极材料膨胀原理
(三)硅在地壳中的资源禀赋
与钴、镍等依赖特定矿产资源的金属不同,硅是地壳中含量第二丰富的元素,占地壳组成的约26.3%,以二氧化硅和硅酸盐形式广泛存在于石英砂、岩石和土壤中,资源获取成本低廉,不存在资源瓶颈和供应链安全问题。这一禀赋使硅碳负极在规模化应用后具备显著的成本下降潜力。此外,硅材料本身对环境友好,不含重金属,符合绿色制造的发展趋势。
二、硅碳负极技术路线的三次迭代
硅碳负极材料的制备技术迄今已历经三代演进,每一代都围绕着"如何更好地解决硅的体积膨胀"这一核心问题展开,技术路线从简单的物理混合逐步发展到精确的纳米结构调控。
第一代硅碳负极的基本思路是将硅颗粒尺寸缩小到纳米尺度,利用纳米颗粒的应变弛豫效应缓解结构破裂,再将纳米硅与碳材料(如石墨、乙炔黑等)进行机械混合,以提升结构稳定性和导电性能。这一路线以机械球磨法(砂磨法)为代表工艺——通过搅拌罐将硅粉与适量溶剂混合形成初步浆料,经隔膜泵输送至砂磨机中,利用转子结构与研磨介质的高速旋转,对浆料中的硅碳颗粒进行剪切、碰撞和摩擦作用,实现颗粒细化与分散。研磨结束后,通过过滤、离心等方式将研磨介质与物料分离,得到细化后的硅碳负极材料。球磨法工艺相对简单、设备投资较低,但存在根本性缺陷:得到的硅碳复合材料易发生团聚,硅颗粒在碳基体中的分布均匀性难以保障,批次一致性差;硅颗粒与碳材料之间仅以物理方式结合,界面结合力弱,长期循环后硅颗粒易脱离导电网络,导致电池循环性能不佳。这些缺陷使得第一代硅碳负极始终未能实现大规模产业化,仅在小众应用场景中有少量使用。
第二代硅基负极将研究焦点转向氧化亚硅(SiOx)材料。硅氧材料的理论容量约2600mAh/g,体积膨胀率相对单质硅显著减小(约200%),通过碳包覆后展现出良好的电化学性能,是当前市场上已实现商业化的硅基负极主要产品之一。硅氧负极的制备通常以SiO为原料,经高温歧化反应形成Si/SiO₂分散体系,再进行碳包覆处理。碳包覆层的引入既提升了材料的电子电导率,又缓冲了一定程度的体积应力。但硅氧路线存在明显短板:在首次充放电过程中,SiOx会与锂离子发生不可逆反应,生成Li₂O和锂硅酸盐,这一过程消耗大量活性锂离子,导致首次库仑效率偏低——通常仅为75%左右,远低于石墨负极的93%以上。为补偿首效损失,业界开发了预锂化和预镁化技术,通过在材料制备或电池化成分容阶段预先补充活性锂来弥补不可逆损失,但这会显著增加制造成本,且预锂化工艺的控制精度和安全性仍有待完善,整体性价比不够理想。国内负极材料龙头企业贝特瑞开发的硅氧负极材料比容量已达到1500mAh/g以上,代表了这一路线的先进水平。
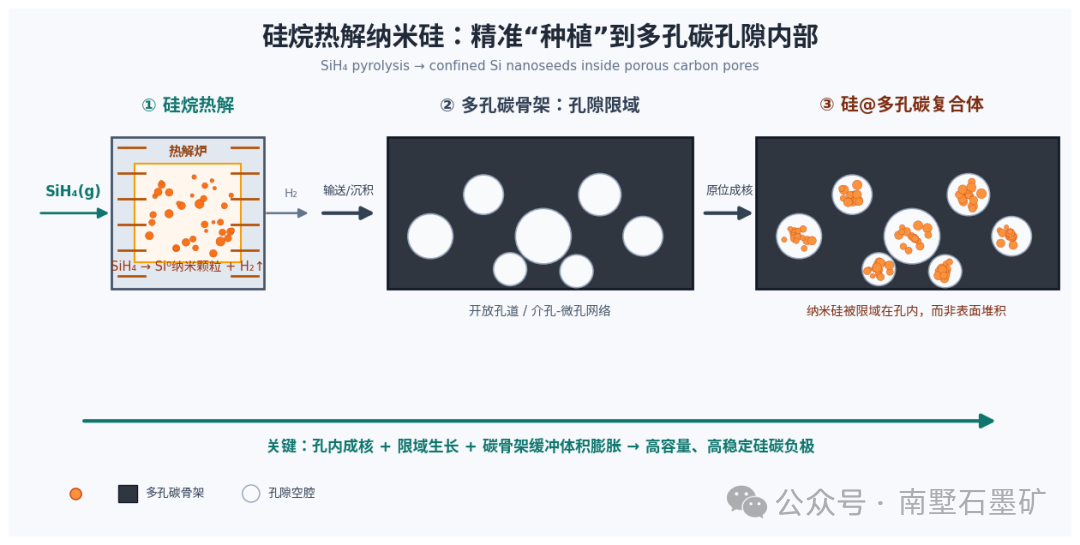
第三代硅碳负极是当前产业的绝对焦点——利用多孔碳材料作为骨架储硅,通过化学气相沉积法(CVD)将硅烷热解生成的纳米硅颗粒精准"种植"在多孔碳的孔隙内部,最后进行碳包覆。这一技术路线的精妙之处在于充分发挥了多孔碳骨架的三重功能:其一,多孔碳内部的孔隙为硅嵌锂时的体积膨胀预留了缓冲空间,使整个颗粒或电极不产生明显的宏观结构变化;其二,碳骨架构建了连续的三维导电网络,保障了电子传输的通畅;其三,碳包覆层隔绝了硅与电解液的直接接触,抑制SEI膜的重复生长,提升首次效率和循环性能。CVD法可将硅颗粒粒径精确控制在10纳米以内并实现均匀分散,首效从75%提升至88%以上,循环寿命突破1000次大关,克容量可达1800至2000mAh/g,体积膨胀率控制在25%至27%的水平——与硅氧路线相比,CVD硅碳在克容量、首效和循环性能上全面占优。2025年起,头部企业已将CVD硅碳从实验室推向量产,凭借综合性能的显著优势,CVD法硅碳负极被各主流电芯厂认为是硅负极的最终解决方案。
三、CVD法硅碳负极制备工艺详解
(一)多孔碳骨架的制备
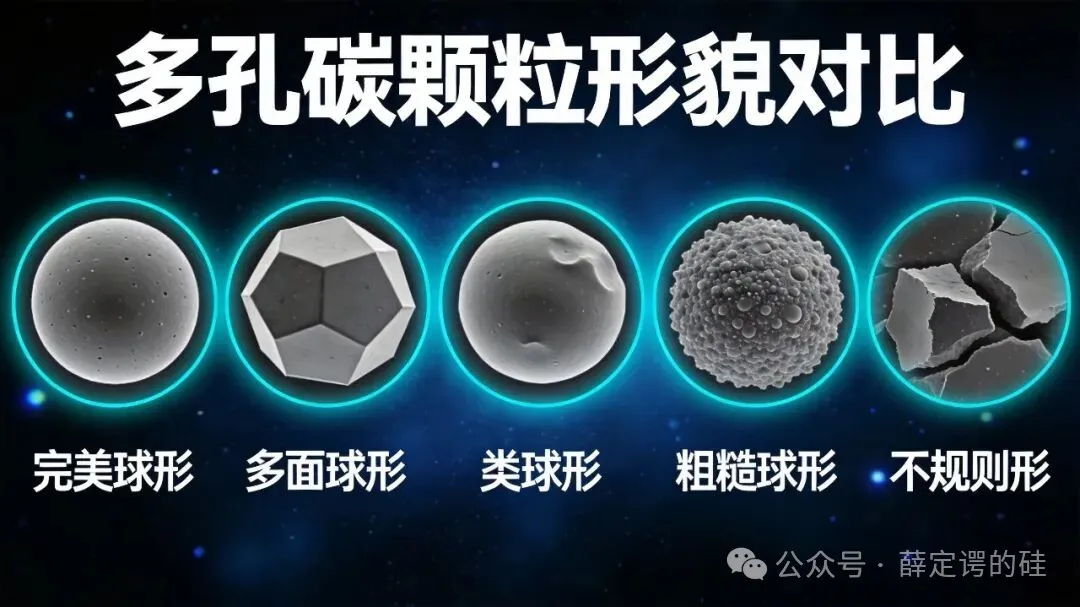
多孔碳是CVD硅碳负极的核心支撑材料,其品质直接决定负极材料的性能表现,被称为CVD硅碳的"灵魂"。多孔碳的制备路线按前驱体原料可分为三大类:一是生物质路线:以椰壳、木材、秸秆等天然生物质为碳源,经碳化、活化处理形成多孔结构。优势在于原料来源广泛、成本低廉、环境友好;不足在于原料成分波动大,孔径分布不够均匀,产品一致性难以保障。国内代表企业为元力股份,其生物质多孔碳已实现年产500吨级量产。二是树脂路线:以酚醛树脂等高分子聚合物为前驱体,通过交联固化、碳化造孔获得孔径均一性更好的多孔碳。优势在于前驱体分子结构可控,可通过聚合反应条件精准调控孔径分布和孔隙率,产品一致性优异;不足在于原料成本相对较高。代表企业圣泉集团的千吨级树脂多孔碳项目已实现投产,有望将多孔碳价格降至每吨30万元以内。三是煤基路线:以石油焦、煤沥青等煤基材料为原料,通过活化造孔制备多孔碳。优势在于原料廉价易得,与煤化工产业协同性好,成本下降潜力大;不足在于煤基原料杂质含量高,提纯难度大,工艺尚在验证中。代表企业金博股份已完成石油焦基多孔碳系列产品的中试化开发,处于下游客户验证阶段。
(二)硅烷CVD沉积
CVD沉积工序的核心流程为:将多孔碳材料装入CVD反应器中,抽真空后通入硅烷(SiH₄)气体,在受控温度下使硅烷热解生成纳米硅颗粒,沉积于多孔碳孔隙内部,形成硅碳复合材料。关键工艺参数包括沉积温度、硅烷流量、沉积时间和反应压力,这些参数的精确控制直接决定硅颗粒的粒径、分布均匀性和沉积深度。在设备形态上,流化床已逐步成为主流选择。流化床反应器中,多孔碳颗粒在高温气流的作用下呈悬浮流化状态,与硅烷气体充分接触,具有气固接触面积大、传热传质效率高、温度场均匀、可连续化进出料、产品一致性好、适合大规模制造的优势。固定床反应器则结构简单、操作方便,但存在装料量有限、批次间一致性较差、硅烷利用率偏低等不足。硅烷气体的品质与成本也直接影响最终产品,电子级硅烷的纯度要求极高,微量杂质即可导致沉积缺陷,随着硅碳负极需求放量和硅烷产能扩张,硅烷气价格已从2023年的约25万元/吨降至2025年的约8万元/吨,降幅显著,为硅碳负极的整体降本提供了有利条件。
(三)碳包覆与后处理
CVD沉积完成后,还需对硅碳复合材料进行碳包覆处理——通常以乙炔等碳氢气体为碳源,在材料表面通过化学气相沉积形成一层薄碳层。这层碳包覆一方面进一步隔绝硅与电解液的直接接触,减少副反应,稳定SEI膜;另一方面提升材料的电子电导率,改善倍率性能。部分企业还在多孔碳内部原位生长碳纳米管,利用碳纳米管的高强度和良好导电性,为硅颗粒体积膨胀创造额外的缓冲空间,实现更优的循环稳定性。除材料本体的工艺优化外,硅碳负极的产业化还需要配套的辅助材料体系支持。在粘结剂方面,传统PVDF粘结剂难以适应硅基材料的大幅体积变化,聚丙烯酸(PAA)、羧甲基纤维素(CMC)等具有更强黏结力和自愈合特性的新型粘结剂成为首选,有助于维持电极结构在反复膨胀收缩中的完整性。
四、总结与汉阴展望
硅碳负极材料正处于从示范验证迈向规模放量的关键节点。三代技术路线的迭代演进,清晰地勾勒出"纳米化—复合化—结构化"的技术发展主线。CVD法凭借多孔碳骨架储硅的精妙结构设计,有效破解了硅体积膨胀的行业难题,以高克容量、低膨胀率、长循环寿命的综合优势成为硅负极产业化的主流技术路线。随着多孔碳成本持续下降、流化床设备大型化迭代、硅烷气价格回落,硅碳负极的成本竞争力正逐步增强——在消费电子领域已实现规模化渗透,动力电池领域的产业化大门正在开启,固态电池的长期需求前景则提供了更广阔的发展空间。
就汉阴县新材料产业链发展而言,硅碳负极领域蕴含着值得关注的产业机遇。一方面,汉阴县已形成以顺祥炭素、太伦新材料为链主的碳基新材料产业集群,在石墨制品、等静压石墨等领域具备产业基础,而树脂基和煤基多孔碳的制备均涉及碳化、活化等热处理工艺,与现有石墨化工艺在设备选型、热场控制、气氛管理等技术层面具有协同潜力。汉阴县可关注多孔碳材料制备、碳包覆工艺配套等细分环节的技术动态和招商引资机会。另一方面,硅碳负极所代表的"碳+硅"融合发展路径,与汉阴县碳基、硅基材料双轮驱动的产业定位高度契合。汉阴县可立足现有产业基础,密切跟踪省内硅基材料产业链的延伸需求和新能源电池材料领域的技术趋势,探索在新能源电池材料赛道上的切实可行的切入点,推动县域新材料产业链向高附加值方向稳步发展。