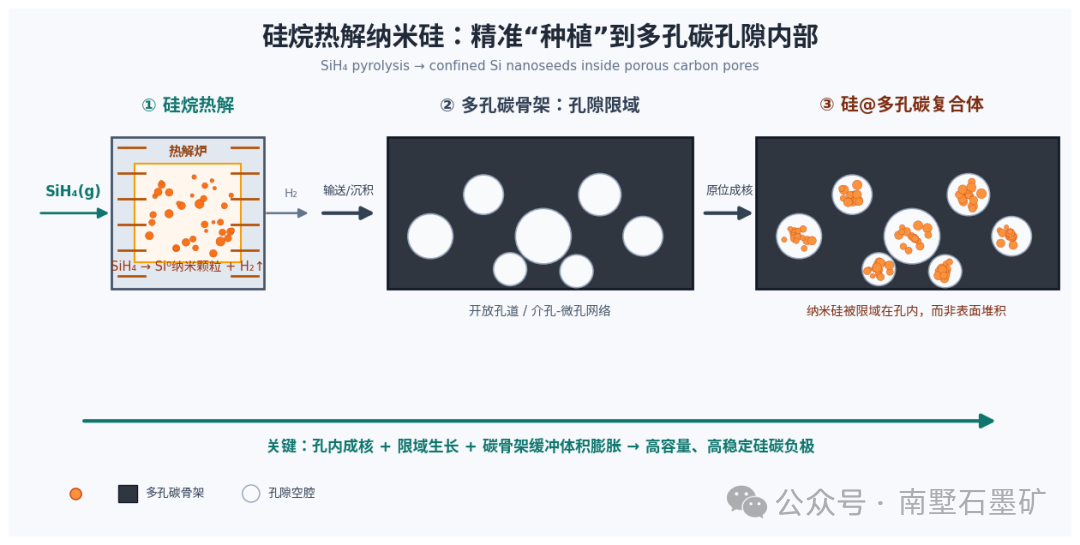
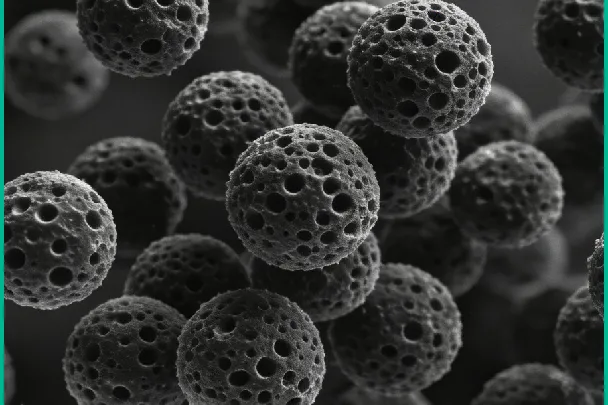
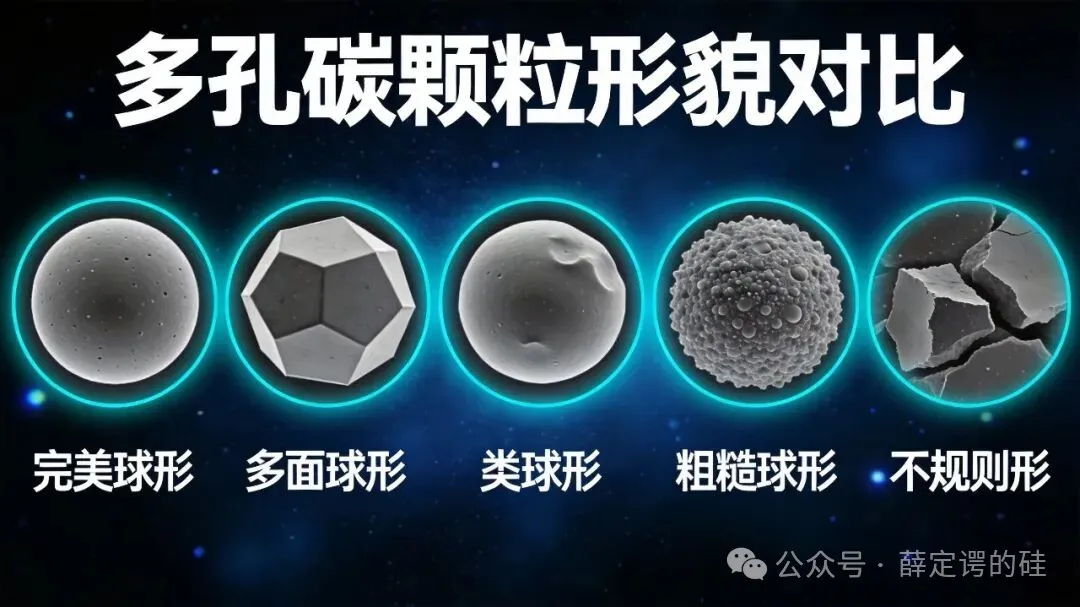
多孔碳是决定新型硅碳(多孔硅碳)成本与性能的关键原料,也是未来硅碳降本的核心瓶颈,直接决定硅碳相对石墨负极在单位容量上的性价比。未来五年,多孔碳将成为硅碳领域最重要的技术突破方向。
作为一类高价值电化学材料,硅碳用多孔碳直接决定硅碳负极的一致性、膨胀率、循环寿命和首次效率等核心指标,当前市场价格普遍在10万元/吨以上,技术评价主要围绕孔结构、孔径分布及批次一致性展开。
5年50倍的增量市场
高工产研(GGII)数据显示,2025年全球高价值多孔碳市场规模不足0.5万吨,其中硅碳负极用多孔碳需求约0.11万吨。预计到2030年,全球多孔碳市场将超6万吨,硅碳负极用多孔碳将飙升至5万吨以上,五年复合增速超过100%。
从应用结构看,2025年多孔碳在硅碳负极领域的应用占比约25%,到2030年锂电池硅碳产业链将占多孔碳总需求的77%,成为绝对核心市场。
2025-2030年硅碳用多孔碳市场需求量及预测(万吨))
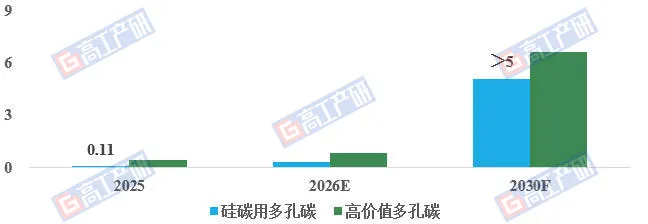
备注:高价值多孔碳为价格:>10万元/吨的多孔碳;
数据来源:高工产业研究院(GGII),2026年8月
技术降本是主线趋势
1、原料技术
当前多孔碳占新型硅碳负极成本的50%以上,随着新型硅碳市场规模提升以及制造费用摊薄,预计2030年多孔碳成本占比将升至60%-80%,成为硅碳降本的核心瓶颈。
当前硅碳用多孔碳以生物质基椰壳和树脂基酚醛树脂为主流,其中动力、电动工具等成本敏感市场用生物质基,3C数码高端市场用树脂基。
中长期看,煤、糖、沥青等低成本碳源若能在膨胀、循环、一致性、杂质含量等性能上验证通过,有望在动力、储能等大规模市场替代椰壳,重构原料格局,但3C数码电池对一致性和纯度要求高,树脂基的地位短期内难以撼动。
2、制备工艺(物理活化是趋势)
预计未来万吨级产能下,物理活化电耗不足1万度/吨,比碱性活化低一半以上,主流孔容产品成本具有优势。随着动力电池等成本敏感市场放量,物理活化凭借更低的能耗和设备成本,预计2030年市场占比将超过70%。
但高孔容领域物理活化收率较碱性活化更低,导致物理活化制备高孔容产品成本高企,因此预计碱性活化仍将占据3C数码等高端的高孔容市场。